Seguro de Gastos Médicos Mayores en Metlife
Siempre construyendo un futuro más seguro.
MedicaLife es un producto innovador de Gastos Médicos Mayores, que te permite contar con una protección hecha como a ti te guste. Escoge cómo quieres tu cobertura básica, luego escoge qué coberturas adicionales quieres agregar ¡y listo! Todo esto y más, con nosotros.
MetLife MedicaLife
¿Porqué asegurarme en Metlife?
- Escoge tu Suma Asegurada, de hasta $ 160,000,000 de pesos.
- Escoge tu deducible desde $21,000 hasta $58,000 pesos.
- Tu Coaseguro del 10% con Tope de Coaseguro desde $73,500 pesos.
- Contrata y consigue tu Maternidad con distintos planes (apartado fijo más adelante)
- Accidente sin deducible al contratar la cobertura de Eliminación.
- Ambulancia sin costo incluida para transporte de emergencia al hospital 2 veces al año.
- Asistencia Médica Telefónica gratuita para consultas de padecimientos, envío de ambulancia, referencias médicas, etc.
- Atención Telefónica psicológica, legal y nutricional.
- Envío de médico a domicilio con costo preferencial
- Hay Atención Nacional Total en los hospitales de tu nivel.
- Seguro vitalicio contratando hasta los 69 años.
- MetDental: Cobertura básica, con tratamientos odontológicos amparados como consultas amalgamas, resinas y extracciones simples.

Con una excelente promoción a 12 meses sin intereses con las de tarjetas de crédito
Sobre la Maternidad
- Escoge el monto de tu cobertura de Maternidad: 12UMAM ($37,836), 17UMAM ($53,601) y hasta 22UMAM ($69,366) para amparar un parto o cesárea.
- La complicación en el embarazo y aborto involuntario se ampara por la suma asegurada total del plan.
- El bebé nace asegurado, se da de alta para quedar amparado de padecimientos congénitos y enfermedades, con todos los periodos de espera cubiertos. Posteriormente habrá que asegurarlo también

Coberturas Opcionales para complementar tu póliza
- Emergencia en el extranjero hasta por $ 100,000 dólares, con un deducible de 100 dólares.
- MetDental Plus: Se amplía la protección de MetDental al incluir más padecimientos.
- Cobertura dental, de las más completas del mercado, ampara limpiezas, amalgamas y múltiples servicios a costos del 20% del servicio, sin deducible.
Hospitales en Convenio en Metlife
Existen diferentes niveles hospitalarios en Metlife. De menor nivel a mayor serían:
- Plan Práctico. Acceso a hospitales tipo "CC".
- Plan Básico. Acceso a hospitales tipo "C" Y "CC" (Básico).
- Plan Más. Acceso a hospitales tipo "B", "C" y "CC" (Más, Básico, Práctico).
- Plan Ejecutivo. Acceso a hospitales tipo "A", "B", "C" y "CC" (todos los niveles).
Para ver los hospitales, consulta aquí:
Para la búsqueda de hospitales en tu estado:
- Seleccionas en "Tipo de Búsqueda: HOSPITALES.
- En "Tipo de Seguro" : INDIVIDUAL.
- Seleccionas tu Estado (y municipio).
- Eliges el tipo de Plan de tu interés.
- Le das click en "Buscar"
Recuerda que para conocer todos los hospitales de un nivel hay que buscar dicho nivel y los inferiores. Por ejemplo, para el nivel MAS habrá que buscar el nivel MAS, BASICO y PRACTICO.
Se vería la búsqueda de esta forma:

Tu salud es lo más importante
Tu economía, también
Por favor completa el siguiente formulario
para obtener tu cotización en línea
ProtectoDiez, Agente de Seguros y de Fianzas, S.A. de C.V.
Agente de seguros con cédula autorizada por la CNSF.
¿Prefieres hablar con alguien? Escríbenos por WhatsApp
Tus datos son confidenciales y solo se usan para tu cotización.
Asegura la llegada de tu bebé con MetLife
Somos expertos en la maternidad de MetLife, con más de 40 años acompañando a familias en México desde antes del embarazo hasta los primeros años de su bebé.
+40 años
acompañando a familias en México
¿Si ya estoy embarazada puedo asegurarme?
Puedes contratar tu seguro, pero la maternidad y las complicaciones de este embarazo ya no quedarían cubiertas, porque MetLife pide 10 meses de cobertura continua. Úsalo como una invitación a preparar con calma la llegada de tu bebé: cuando nazca, podrás proteger a toda tu familia contra enfermedades, accidentes y futuras maternidades.
Tu salud es lo más importante
Tu economía, también
Por favor completa el siguiente formulario
para obtener tu cotización en línea
ProtectoDiez, Agente de Seguros y de Fianzas, S.A. de C.V.
Agente de seguros con cédula autorizada por la CNSF.
¿Prefieres hablar con alguien? Escríbenos por WhatsApp
Tus datos son confidenciales y solo se usan para tu cotización.
La llegada de tu bebé,
digna de planear
La llegada del bebé es uno de los momentos más importantes en la vida. Sin embargo, los gastos que se acumulan durante los nueve meses entre doctores, análisis, ultrasonidos, el parto y preparar su llegada pueden llegar a ser muy elevados.
Seguramente te has preguntado cómo te ayuda un seguro de gastos médicos de MetLife con estos gastos y qué protección tiene tu recién nacido. Aquí te explicamos, con base en las condiciones generales de MetLife, qué cubre, cuánto paga cada plan y cuándo debes contratar.
Maternidad en MetLife: parto y cesárea
En MetLife la maternidad viene dentro de tu seguro de gastos médicos individual MedicaLife. Paga una suma fija para el parto normal o la cesárea, sin deducible ni coaseguro, en México y en el extranjero, incluso en caso de óbito. El monto depende del plan que tenías contratado diez meses antes del parto.
| Plan MedicaLife | Hospitales | Suma de maternidad | Equivale en 2026 |
|---|---|---|---|
| Práctico | Red de hospitales del plan PrácticoAhí, con pago directo o cirugía programada, tu deducible baja 50% y no pagas coaseguro. | 12 UMAM | $42,795 |
| Básico | Hospitales de nivel básico | 12 UMAM | $42,795 |
| Más | Hospitales de nivel intermedio | 17 UMAM | $60,626 |
| Ejecutivo | Hospitales de nivel alto | 22 UMAM | $78,457 |
| Internacional | Hospitales de nivel alto y cobertura en el extranjero22 UMAM si el parto es en México, 32 UMAM si es en el extranjero. | 22 / 32 UMAM | $78,457 / $114,119 |
10 meses de cobertura
La mamá debe tener al menos 10 meses continuos en un plan individual de MetLife a la fecha del parto o cesárea.
Deducible igual o menor
Tu deducible debe ser igual o menor a la suma de maternidad de tu plan. Si es mayor, la maternidad no aplica.
Solo cuenta MetLife
Para la maternidad no se reconoce la antigüedad de otras aseguradoras: los 10 meses se cuentan en MetLife.
UMAM: Unidad de Medida y Actualización Mensual. Valor 2026: $3,566.22, vigente del 1 de febrero de 2026 al 31 de enero de 2027. Consulta el valor actualizado en la página del INEGI. Para revisar en qué plan está cada hospital, consulta el directorio médico de MetLife. Aplica solo a pólizas individuales; en pólizas de grupo los montos se negocian distinto.
¿Cuánto cuesta tener un bebé en un hospital privado?
Cuando un hospital te da el precio de su paquete, casi nunca es el total. La cuenta real se arma con tres partes: el paquete del hospital, los honorarios médicos y los gastos del bebé.
Parto natural
$82,000
Total aproximado en un hospital privado de nivel medio.
- Paquete del hospitalSala de parto, habitación, enfermería y material$38,000
- Honorarios y laboratorioGinecólogo, anestesiólogo, ayudante y estudios$32,000
- Gastos del bebéPediatra, cunero, tamiz y vacunas$12,000
Cesárea
$106,000
Total aproximado en un hospital privado de nivel medio.
- Paquete del hospitalQuirófano, habitación, enfermería y material$52,000
- Honorarios y laboratorioGinecólogo, anestesiólogo, ayudante y estudios$42,000
- Gastos del bebéPediatra, cunero, tamiz y vacunas$12,000
Con una complicación
+$300,000
Una complicación puede costar desde $300,000 hasta más de $5,000,000.
Aquí ya no importa el paquete contratado: el costo lo marcan los días que la mamá o el bebé pasan hospitalizados o en terapia intensiva.
En los hospitales más reconocidos, el total puede subir alrededor de 50% extra. Los honorarios médicos los define cada doctor. Son cifras aproximadas para un hospital privado de nivel medio.
Cargando calculadora…
Las complicaciones que nadie planea
La mayoría de los partos salen bien. Pero cuando algo se complica, el costo ya no se decide con la suma de maternidad, sino con los días que la mamá o el bebé pasan hospitalizados o en terapia intensiva. Ahí es donde tu seguro de gastos médicos hace la diferencia.
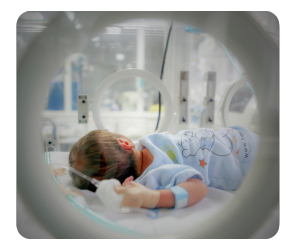
Un caso real de nuestros clientes
$3,200,000
por mes y medio de su bebé en incubadora.
Parto prematuro y bebés sietemesinos
Un bebé que nace antes de la semana 37 puede necesitar días o semanas en incubadora. En MetLife se cubre como padecimiento del recién nacido, con la suma asegurada de tu plan, siempre que la mamá llegue con 10 meses de póliza y des de alta al bebé en los 30 días siguientes al nacimiento.
$45,000 a $70,000
por día de terapia intensiva neonatal, con especialistas y medicamentos.
1 a 2 meses
de incubadora si el bebé nace alrededor de los siete meses.
Complicaciones del embarazo, parto y puerperio
MetLife cubre únicamente estas complicaciones, con tu suma asegurada, deducible y coaseguro, siempre que la mamá tenga 10 meses de cobertura continua al momento del diagnóstico. Para reclamar se pide informe médico y ultrasonido o estudio histopatológico.
- Embarazo extrauterino
- Preeclampsia y eclampsia
- Mola hidatiforme (embarazo molar)
- Fiebre y sepsis puerperales
- Placenta previa y acreta
- Diabetes gestacional
- Púrpura trombocitopénica
- Huevo muerto retenido
- Cerclaje
La mamá
Preeclampsia y eclampsia
La preeclampsia es presión arterial alta que aparece después de la semana 20. Suele requerir hospitalizar a la mamá y adelantar el nacimiento. Su forma grave, la eclampsia, provoca convulsiones y normalmente implica terapia intensiva para la mamá y para el bebé.
La mamá y el bebé
Placenta previa y acreta
Cuando la placenta tapa la salida del bebé o se adhiere de más al útero, puede haber sangrados fuertes. Suele implicar hospitalización, transfusiones y cesárea, a veces antes de tiempo.
La familia
Pérdida del embarazo
Si el bebé fallece en el vientre, el parto o cesárea se paga con la suma de maternidad. Y si el embarazo se detiene antes (huevo muerto retenido), es molar o extrauterino, se cubre como complicación. Tener cubierto lo económico es una preocupación menos.
¿Existen seguros específicamente diseñados para el embarazo?
No existe un plan que solamente cubra la maternidad, porque sería un producto incompleto. En MetLife, la maternidad forma parte de tu seguro de gastos médicos mayores MedicaLife, que también te protege de enfermedades y accidentes.
Además, te da acceso a la red de hospitales y médicos de tu plan, y tu bebé puede quedar asegurado desde que nace.
Así funciona la diferencia: la suma de maternidad te ayuda con un parto que sale bien, y el seguro de gastos médicos te protege del escenario que nadie quiere vivir.
¿Qué cubre el Seguro de Gastos Médicos con Maternidad?
No es solo el parto. Tu póliza MetLife te protege a ti y a tu bebé en cinco escenarios distintos.
01
1. Suma Asegurada de Maternidad para Parto o Cesárea
$42,795 a $78,457
Según tu plan, MetLife paga una suma fija sin deducible, sin coaseguro y sin tabulador de honorarios para tu parto o cesárea, en México o en el extranjero. En el plan Internacional con parto en el extranjero llega a $114,119. Lo que cueste de más corre por tu cuenta.
02
2. Complicaciones del Embarazo
Hasta la suma de tu plan
Las complicaciones de la lista de MetLife se cubren con la suma asegurada de tu póliza, aplicando deducible y coaseguro, si tienes 10 meses de cobertura al momento del diagnóstico.
03
3. Complicaciones del Bebé
Asegurado desde el día cero
Si la mamá o el titular llegan con 10 meses de póliza y das de alta al bebé dentro de los 30 días siguientes al nacimiento, se cubren su prematurez, falta de oxígeno, reflujo y demás complicaciones, con deducible y coaseguro. Los cuidados de un bebé sano (cunero, pediatra) no se cubren.
04
4. Enfermedades Congénitas
Cubierto desde que nace
Algunos bebés nacen con padecimientos congénitos o genéticos que aparecen al nacer o meses después. Con los mismos requisitos, tu bebé tendrá cobertura desde que nace, hasta la suma asegurada de tu plan. No aplica si el embarazo fue por reproducción asistida.
05
5. Aborto Involuntario y Legrado Uterino
Según el diagnóstico
Se cubren cuando el diagnóstico es huevo muerto retenido, embarazo molar o extrauterino, como complicación del embarazo. El aborto no aparece como cobertura independiente, así que te ayudamos a revisar cada caso con MetLife.
Considerando todos estos beneficios, y no solo la suma asegurada de maternidad, ¿no crees que bien vale la pena la prevención y adquirir tu póliza con maternidad?
Periodo de espera
Lo más importante es que planees con tiempo. En MetLife necesitas 10 meses continuos en tu póliza individual al momento del parto o cesárea. Si te embarazas antes y no alcanzas los 10 meses, no tendrás la protección del seguro para ese embarazo.
Mes 0
Contratas tu póliza MetLife
Aquí empieza a contar el periodo de espera.
Mes 3 o después
Te embarazas
Lo recomendado: así llegas con margen aunque tu bebé se adelante.
Mes 10
Termina la espera
Tu parto, cesárea y complicaciones ya pueden quedar cubiertos.
30 días después del nacimiento
Das de alta a tu bebé
Avísale a MetLife dentro de este plazo para que quede asegurado desde el día cero.
Aquí no cuenta la antigüedad que traigas de otra aseguradora: los 10 meses se cuentan en MetLife.
La suma de maternidad es la del plan que tenías 10 meses antes del parto: subir de plan ya embarazada no la aumenta.
¿Me conviene tener un seguro de gastos médicos antes de embarazarme?
¡Por supuesto! Contratar tu seguro de gastos médicos antes de embarazarte es un acto de amor y previsión. Te da tranquilidad para que tú y tu bebé reciban el mejor cuidado posible, sin preocupaciones financieras.
- Una suma para tu parto o cesárea, libre de deducible y coaseguro.
- Las complicaciones del embarazo cubiertas con la suma asegurada de tu póliza.
- Tu bebé asegurado desde que nace, sin exámenes médicos.
Formas de pago
La póliza es anual y puedes pagarla de contado o en parcialidades, con cargo automático a tu tarjeta. Pregúntanos por las promociones vigentes de pago con tarjeta de crédito.
Anual
Semestral
Trimestral
Mensual
Preguntas frecuentes
Resolvemos tus dudas más comunes sobre la maternidad en MetLife.
¡No esperes más!
Contrata a tiempo y que tu bebé nazca asegurado.
La maternidad en MetLife tiene 10 meses de espera, por eso entre antes contrates, antes estás protegida. Te explicamos qué cubre tu póliza y qué no, para que elijas el plan y deducible correctos.
- Sin presión
- Te explicamos qué cubre y qué no
- Expertos en maternidad MetLife
Fuente: Condiciones Generales del seguro de gastos médicos MedicaLife Familiar de MetLife México (cláusulas 3.6.1 Padecimientos del recién nacido, 3.6.2 Maternidad, 3.6.3 Complicaciones del embarazo, parto y puerperio y 5.4.5 Tope de coaseguro). Pueden cambiar sin previo aviso; lo que cubre tu seguro depende de tu póliza y su carátula. Valores en pesos calculados con la UMA 2026 publicada por el INEGI. Los costos de hospital son cifras aproximadas de referencia con base en hospitales privados en México y casos de nuestros clientes; no son una cotización.
Cobertura de Emergencia en el Extranjero
En caso de contratación de esta cobertura adicional, el Asegurado que encontrándose fuera de la República Mexicana tenga una Emergencia médica y a consecuencia de ello se vea obligado a someterse a un tratamiento médico y/o quirúrgico, quedará cubierto por los gastos realizados mientras dure el estado de emergencia.
El efecto de esta cláusula cesará cuando se haya estabilizado la salud del Asegurado o bien la atención médica ya no sea requerida en el extranjero.
- a. Suma asegurada: El equivalente en moneda nacional a US $100,000.
- b. Deducible: El equivalente en moneda nacional a US $100.
- c. Coaseguro: No aplica.
La tabla de honorarios médicos y quirúrgicos que se aplicará para el pago de la reclamación, será el UCR (Usual, Customary & Reasonable) de uso común, acostumbrado y razonable del país donde se atienda la emergencia médica.
Los gastos médicos cubiertos y las exclusiones bajo las cuales operará esta cláusula, serán los mismos que los establecidos para la cobertura básica contratada.
Los gastos de habitación que quedan cubiertos son los correspondientes a la tarifa de cuarto semi-privado.
Los gastos efectuados en el extranjero y que procedan de acuerdo a las condiciones de esta póliza, serán reembolsados con base a lo estipulado en la Cláusula 9. Moneda, del Capítulo Cláusulas Generales.
Exclusiones adicionales a la Cobertura básica:
Esta cobertura no aplicará en caso de:
- a. Parto o cesárea, cualquiera que sea su causa.
- b. Servicios de enfermería fuera del hospital.
- c. Tratamientos de rehabilitación.
- d. Ningún estudio o cirugías previamente programadas, ni estudios e intervenciones quirúrgicas programadas a partir de dos días después de la Emergencia médica, exceptuando las que sean consecuencia directa de la misma y cuya omisión ponga en peligro la vida del Asegurado.
2. Cobertura de Enfermedades Catastróficas en el Extranjero
En caso de contratación de esta cobertura adicional el Asegurado podrá atenderse en el extranjero las enfermedades cubiertas y originadas durante la vigencia de esta cobertura.
Esta cláusula cubrirá los gastos por hospitalización, honorarios médicos y otros servicios médicos que se originen como consecuencia única y exclusivamente de los siguientes padecimientos:
- a. Cáncer (excluido el de piel).
- b. Enfermedades neurológicas y cerebro vasculares.
- c. Enfermedades de las coronarias que requieren cirugía (operación de tórax abierto). Quedan excluidos los procedimientos quirúrgicos como angioplastía con colocación de stent y sus complicaciones como la trombosis u otras enfermedades con tratamientos similares.
- d. Trasplante de los siguientes órganos: corazón, hígado, médula ósea y pulmón.
Sólo quedarán cubiertos por esta cláusula los padecimientos que inicien a partir de la contratación de la misma; por lo tanto no cubre padecimientos preexistentes aún cuando la cobertura básica de acuerdo a sus condiciones si los cubra.
El beneficio de esta cláusula está sujeto a la valoración y autorización previa de MetLife, debiendo el Asegurado solicitarla por lo menos diez días hábiles antes de la atención médica, para realizar el pago directo e indicarle al Asegurado el procedimiento a seguir.
Cuando sea posible, MetLife realizará la programación del tratamiento correspondiente con los proveedores de los servicios médicos independientes previamente sugeridos por ella y aceptados por el Asegurado.
La suma asegurada y el deducible para esta cláusula, serán los mismos que se contraten para la cobertura básica de la póliza. El coaseguro que se aplicará será de la siguiente forma:
Si el coaseguro contratado es menor o igual al 10% se aplicará el 10%.Si el coaseguro es mayor al 10% se aplicará el contratado para la Cobertura básica. Para esta cláusula el monto máximo por concepto de coaseguro será de $60,000.
Es requisito indispensable la inclusión de todos los integrantes del subgrupo Asegurado dentro de la póliza. Las edades de aceptación son las mismas que aplican para la Cobertura básica.
Los gastos efectuados en el extranjero y que procedan de acuerdo a las condiciones de esta póliza, serán reembolsados con base a lo estipulado en la Cláusula 9. Moneda, del Capítulo Cláusulas Generales.
3. Cláusula de Cobertura en el Extranjero
Con la contratación de esta cobertura quedarán cubiertos los gastos erogados fuera de la República Mexicana por accidentes o enfermedades cubiertos por la póliza.
Para tratamientos recibidos fuera de la República Mexicana derivados de está cobertura aplicaran los siguientes:
- Suma asegurada: La contratada en la cobertura básica
- Deducible: Contratado para territorio internacional estipulado en la carátula de la póliza
- Coaseguro: 10% si el coaseguro contratado es menor que 10%
- Coaseguro contratado si es mayor al 10%
Para esta cláusula el monto máximo por concepto de coaseguro será el mismo de la cobertura básica.
El Asegurado podrá continuar con el tratamiento médico que haya recibido en el extranjero dentro de la República Mexicana, aplicando en estos casos el deducible contratado para territorio nacional.
El deducible y coaseguro son aplicables al 100% tanto por reembolso como pago directo.
La tabla de honorarios médicos y quirúrgicos en el extranjero, será el UCR (Usual, Customary & Reasonable) de uso común, acostumbrado y razonable del lugar en donde se realice el tratamiento.
La suma asegurada para la cobertura de maternidad es de $40,000. Los gastos médicos cubiertos y las exclusiones bajo las cuales operará esta cláusula, serán los mismos que los establecidos para la cobertura básica contratada.
Los gastos efectuados en el extranjero y que procedan de acuerdo a las condiciones de esta póliza, serán reembolsados con base a lo estipulado en la Cláusula 9. Moneda, del Capítulo Cláusulas Generales.
4. Cobertura de Renta Diaria por Hospitalización
En caso de contratación de esta cobertura adicional, si a consecuencia directa de un padecimiento cubierto, el Asegurado requiere de Hospitalización, MetLife le pagará la indemnización diaria contratada, siempre y cuando exista un diagnóstico médico definitivo, la estancia en el hospital sea como paciente interno y se encuentre bajo el cuidado y atención regular de un médico.
En caso de accidente o de internamiento en el hospital en terapia intensiva, el monto de la indemnización diaria se duplica. El período máximo de beneficio por hospitalización es de 90 días naturales, comprendido entre el primer día de hospitalización y el egreso del Asegurado del hospital. Las enfermedades y secuelas de accidentes que correspondan a eventos originados antes de la fecha de inicio de vigencia de la póliza con respecto a cada Asegurado, podrán ser cubiertas si el tiempo transcurrido entre la fecha de primer gasto y la fecha de inicio de vigencia de la póliza es mayor o igual a un año.
En caso de renovación no aplica este período de espera.
Exclusiones: Además de las señaladas en la Cobertura Básica, se excluye la renta diaria por hospitalización, en los siguientes casos:
- a. Lesiones por accidentes que sufra el asegurado ocasionados por culpa grave del mismo, a consecuencia de la ingesta de bebidas alcohólicas, en los cuales dicho estado influya en forma directa para la realización del accidente.
- b. Lesiones que el Asegurado sufra cuando se encuentre bajo los efectos de drogas o estimulantes no prescritos médicamente.
- c. Exámenes médicos de rutina, tratamiento de obesidad, adelgazamiento o cualquier fin estético, abortos provocados intencionalmente.
- d. Hospitalizaciones por infecciones a causa del virus de inmunodeficiencia adquirida (SIDA) o enfermedades relacionadas.
- e. Hospitalizaciones en establecimientos no reconocidos como hospitales.
- f. Hospitalizaciones por causa de cesárea, parto o complicaciones del embarazo.
- g. Lesiones por catástrofes naturales.
- h. Las enfermedades y secuelas de accidentes que correspondan a eventos originados antes de la fecha de inicio de vigencia de la póliza con respecto a cada Asegurado que no cumplan con el periodo de espera de un año señalado anteriormente.
5. Cobertura de Corrección de la Vista
En caso de contratación de esta cobertura adicional el Asegurado quedará cubierto por intervenciones quirúrgicas para corregir problemas de miopía, hipermetropía y astigmatismo, siempre que el Asegurado tenga más de cinco dioptrías en al menos un ojo y se cuente con una segunda opinión médica, apoyada en un estudio de paquimetría, topometría y autorefractometro.
La suma asegurada será la que aparezca en la póliza y aplicará como límite de responsabilidad máximo por el evento, es decir ya sea para uno o ambos ojos. En esta cobertura no aplicará deducible ni coaseguro.
6. Cobertura de Visión
En caso de contratación de ésta cobertura adicional, los gastos amparados por esta cobertura serán exclusivamente los relacionados con la prescripción de anteojos derivados de una patología de la visión a consecuencia de un padecimiento y que en forma enunciativa y no limitativa se refieren a defectos de refracción como presbicia, hipermetropía, miopía y astigmatismo.
Este beneficio adicional y los servicios derivados de éste, serán otorgados por MetLife a través de la Compañía Articuladora de Servicios de Visión con la cual MetLife ha celebrado un contrato.
MetLife entregará al Asegurado un folleto de la Compañía Articuladora de Servicios de Visión, que le servirá de guía para hacer uso de este beneficio adicional el cuál se anexa a esta póliza y a través de MetLife el Asegurado podrá tramitar los servicios derivados de esta cobertura.
Cláusulas
A. Los gastos cubiertos serán:
- a. Modelo de armazón (Oftálmico); no incluye armazón de tres piezas.
- b. Micas blancas CR 39 (sin tratamientos, sencilla o bifocal Flat Top).
- c. Lentes de contacto suaves.
- d. Se tiene derecho a un par de anteojos o lentes de contacto una vez al año.
B. Exclusiones
- a. Quedan excluidos los gastos erogados a consecuencia de tratamientos que no se encuentren señalados en el primer párrafo de esta cobertura, así como cualquier servicio que se hayan practicado por proveedores diferentes a los establecidos por MetLife.
- b. Todo tipo de gastos de naturaleza exclusivamente preventiva.
7. Cobertura Dental
En caso de contratación de ésta cobertura adicional, los gastos médicos amparados por esta cobertura serán exclusivamente los correspondientes a tratamientos odontológicos derivados de una patología dental por enfermedad o accidente y que en forma enunciativa y no limitativa puede referirse a caries dental, odontalgias, gingivitis, operatoria dental, anestesia, radiología, cirugía dental y endodoncia. Este beneficio adicional y los servicios derivados de éste, serán otorgados por MetLife a través de la Compañía Articuladora de Servicios con la cual MetLife ha celebrado un contrato. MetLife entregará al Asegurado un folleto de la Compañía Articuladora de
Servicios Dentales, que le servirá de guía para hacer uso de este beneficio adicional el cuál se anexa a esta póliza y a través de MetLife el Asegurado podrá tramitar los servicios derivados de esta cobertura. En la presente cobertura aplicará el deducible y coaseguro específicos que se indican en la póliza y/o certificado correspondiente. Los tratamientos dentales cubiertos serán pagados directamente por la Compañía Articuladora de Servicios Dentales al odontólogo tratante. Por ningún motivo aplicarán reembolsos al Asegurado.
Exclusiones
- a. Los gastos erogados fuera de la vigencia de esta cobertura por cualquier causa, salvo que hayan sido programados en el esquema de trabajo del odontólogo tratante en el primer diagnóstico.
- b. Todos los gastos dentales erogados a consecuencia de tratamientos dentales no especificados dentro de esta cobertura, así como los medicamentos prescritos por el médico tratante.
- c. Gastos Dentales erogados con odontólogos que no se encuentren en el “Listado de Odontólogos” que se anexa a esta póliza.
- d. Todo tipo de conceptos de naturaleza exclusivamente preventiva.
Tu salud es lo más importante
Tu economía, también
Por favor completa el siguiente formulario
para obtener tu cotización en línea
ProtectoDiez, Agente de Seguros y de Fianzas, S.A. de C.V.
Agente de seguros con cédula autorizada por la CNSF.
¿Prefieres hablar con alguien? Escríbenos por WhatsApp
Tus datos son confidenciales y solo se usan para tu cotización.
8.1. INFORMACIÓN IMPORTANTE PARA EL ASEGURADO
8.1.1. Tarjeta de identificación MetLife
Esta tarjeta, acompañada de una identificación oficial vigente con fotografía, le permitirá al Asegurado obtener, de manera más fácil y rápida, el servicio con cualquiera de los proveedores de servicios médicos afiliados a MetLife.
8.1.2. Pago de prima
Para que las reclamaciones procedentes presentadas por el Asegurado sean cubiertas, es necesario que la prima correspondiente al seguro haya sido pagada. De lo contrario, la reclamación no será cubierta; si la póliza se encuentra dentro del periodo de gracia y la prima no se ha pagado, la reclamación tendrá que ser tramitada vía reembolso.
Condiciones Generales
8.2. PAGO DE RECLAMACIONES
En toda reclamación deberá comprobarse la realización del siniestro. El reclamante deberá presentar a MetLife las formas de reclamación correspondientes requisitadas en su totalidad que para tal efecto se le proporcionen, así como los comprobantes originales que reúnan los requisitos fiscales de los gastos efectuados y cualquier otra información que MetLife juzgue necesario para la mejor apreciación del siniestro.
Las radiografías así como todos los resultados de los estudios de laboratorio o gabinete realizados, deberán tener datos confiables de identificación y acreditación fehaciente. El pago de reclamaciones sólo procederá si son presentados los requisitos mencionados para cada caso. MetLife quedará liberada de cualquier obligación derivada de la reclamación en tanto no sean satisfechos dichos requisitos. MetLife se reserva el derecho de solicitar que las reclamaciones por eventos relacionados con accidentes, sean acompañadas en copia certificada de las actuaciones del Ministerio Público, en caso de que éste haya tenido conocimiento. MetLife sólo pagará los honorarios de médicos y enfermeras titulados y legalmente autorizados para el ejercicio de su profesión siempre y cuando hayan participado activa y directamente en la curación o recuperación del Asegurado y se pueda corroborar en el expediente clínico con la nota y firma respectiva, y que no sean familiares directos del Asegurado (tales como padres, hijos, cónyuge, hermanos, suegros, abuelos, cuñados o primos en primer grado), y cuando los gastos de internación sean efectuados en hospitales, clínicas o sanatorios legalmente autorizados. No se hará por parte de MetLife ningún pago a establecimientos de caridad, beneficencias, asistencia social o cualquier otro semejante en donde no se exija remuneración, ni a establecimientos que no expidan recibos con todos los requisitos fiscales. MetLife se reserva el derecho de solicitar cualquier tipo de información adicional a las que se mencionan en estas condiciones, que considere necesaria para la valoración de cada caso.
Las indemnizaciones que resulten procedentes serán liquidadas en el curso de los 30 días naturales siguientes a la fecha en que MetLife reciba los documentos e información que le permitan conocer los fundamentos de la reclamación.
Todas las reclamaciones y/o indemnizaciones cubiertas por MetLife serán liquidadas al Asegurado Titular, a quien éste haya designado con la presentación de carta poder o en caso de fallecimiento o falta de estado de conciencia para ejercer su derecho de cobro, el pago se realizará al cónyuge o concubina(rio), a los hijos mayores de edad o en su defecto, a quién acredite haber hecho el gasto o ser responsable del mismo presentando la factura y/o recibo correspondiente. El pago del Impuesto al Valor Agregado será cubierto por MetLife. Cualquier otro impuesto quedará a cargo del Contratante de la póliza. Se hace del conocimiento del Asegurado:
8.2.1. Examen médico de preexistencias:
A efecto de determinar de forma objetiva y equitativa la preexistencia de enfermedades y/o padecimientos, MetLife como parte del proceso de suscripción y selección de riesgos, podrá requerir al solicitante que se someta a un examen médico. Al Asegurado que se haya sometido al examen médico a que se refiere el párrafo anterior, no podrá aplicársele la cláusula de preexistencia respecto de enfermedad o padecimiento alguno relativo al tipo de examen que se le haya aplicado, que no hubiese sido diagnosticado en el citado examen médico.
8.2.2. Arbitraje médico:
En caso de que MetLife notifique al reclamante la improcedencia de su reclamación por considerar que se trata de un padecimiento preexistente, éste podrá acudir ante un arbitraje médico independiente previo acuerdo entre ambas partes, garantizando en dicho acuerdo la objetividad e imparcialidad de dichos árbitros y el procedimiento para su designación. Si el reclamante acude a esta instancia, MetLife acepta someterse a comparecer ante este árbitro y sujetarse al procedimiento y resolución de dicho arbitraje; el mismo vinculará al reclamante y por este hecho se considerará que renuncia a cualquier otro derecho para hacer dirimir la controversia.
El procedimiento del arbitraje estará establecido por el árbitro, y las partes en el momento de acudir a él deberán firmar el convenio arbitral. El laudo que emita vinculará a las partes y tendrá fuerza de cosa juzgada entre ellas. Este procedimiento no tendrá costo alguno para el reclamante y en caso de existir será liquidado por MetLife.
8.3. OPCIONES DE ATENCIÓN DE SINIESTROS Y/O TRÁMITES DE RECLAMACIÓN
8.3.1. Cirugía programada
Es recomendable que cuando al Asegurado se le programe una cirugía, ésta se realice utilizando nuestro Grupo Médico Asociado, de esta forma MetLife liquidará los gastos de acuerdo a las condiciones de la póliza directamente al médico y hospital que tengan convenio con MetLife.
8.3.1.1. Procedimiento
8.3.1.1.1. Solicitar al Médico tratante que llene y firme completamente el Informe Médico con diagnóstico definitivo.
8.3.1.1.2. Solicitar al Médico tratante el presupuesto de sus honorarios, en caso de que el Médico no pertenezca a la red médica.
8.3.1.1.3. Requisitar el formato de “Solicitud de reclamación de Gastos Médicos Mayores”.
Los formatos se encuentran a disposición del Asegurado en los Centros de Servicio de MetLife, Oficinas del interior de la República, en la página de Internet www.MetLife.com.mx y anexas a estas Condiciones Generales.
8.3.1.1.4. El Asegurado deberá elegir junto con el Médico, el hospital del convenio en que será atendido.
8.3.1.1.5. Presentar directamente en cualquiera de los Centros de Atención de MetLife, con un mínimo de cinco días hábiles de anticipación al evento quirúrgico, la documentación mencionada anexando los estudios de laboratorio o gabinete realizados correspondientes al diagnóstico, así como la interpretación de los mismos.
Una vez que sea valorado el caso por MetLife y conforme a la presente póliza y sus Condiciones Generales, se indicará al Asegurado por escrito si la programación de cirugía procede o no de acuerdo a las coberturas contratadas en la póliza. Si es procedente, MetLife otorgará la autorización correspondiente en donde se especificará la Suma Asegurada, si fuera el caso, la aplicación del deducible y coaseguro, así como los honorarios médicos que se cubrirán por el evento quirúrgico.
Condiciones Generales
El Asegurado podrá recoger la respuesta a su solicitud en cualquiera de nuestras Áreas de Atención en donde inicialmente entregó la documentación. Al ingresar al hospital, deberá entregar la autorización al personal de Admisión, y mostrar una identificación oficial vigente con fotografía. Para su comodidad, podrá presentar su solicitud y la documentación y anexos referidos en los puntos anteriores, mediante el uso de medios electrónicos, remitiendo la documentación correspondiente a la dirección electrónica siguiente: www.metlife.com.mx
1. Accesar a “Trámites”
2. Accesar a “Programar Cirugías”
3. Entrar al vínculo Cirugí@ Programada OnLine Al remitir la documentación a través de medios electrónicos, la respuesta del dictamen le será informada a través del mismo medio, a la dirección electrónica de origen utilizado en él envió de la solicitud, por lo que será responsabilidad del Asegurado, mantener vigente la dirección electrónica y, remitir la información requerida en forma completa y debidamente requisitados los formularios de aviso de accidente o enfermedad, y dictamen médico, toda vez que la responsabilidad de MetLife México, S.A. se limitará a otorgar la respuesta a la dirección de origen, atendiendo a la información recibida. El envió de su solicitud, documentación y anexos referidos, así como la respuesta que corresponda a su solicitud mediante el uso de los medios electrónicos, producirá los mismos efectos que los presentados directamente en cualquiera de los Centros de Atención de MetLife.
Tu salud es lo más importante
Tu economía, también
Por favor completa el siguiente formulario
para obtener tu cotización en línea
ProtectoDiez, Agente de Seguros y de Fianzas, S.A. de C.V.
Agente de seguros con cédula autorizada por la CNSF.
¿Prefieres hablar con alguien? Escríbenos por WhatsApp
Tus datos son confidenciales y solo se usan para tu cotización.