¿Por qué subió tanto mi seguro de gastos médicos en 2026?
Renovaciones 2026
¿Por qué subió tanto tu seguro de gastos médicos en 2026?
Un cambio fiscal en el IVA de los siniestros, sumado a la inflación médica, explica gran parte del aumento en las primas.
20%–35%aumentos reportados
El verdadero motivo detrás de los incrementos que muchas personas están viendo en sus pólizas
Durante los últimos meses muchas personas en México han recibido la renovación de su seguro de Gastos Médicos Mayores con incrementos mucho más altos de lo que estaban acostumbradas a ver. Frases como estas se han vuelto muy comunes:
- “Mi póliza subió muchísimo este año.”
- “¿Por qué mi seguro de gastos médicos aumentó tanto?”
- “¿Es normal que mi seguro suba 20%?”
Si estás pasando por algo similar, es importante saber que no es un caso aislado. Este incremento se está viendo en muchas pólizas en el país y responde principalmente a una combinación de factores que están afectando a todo el sector asegurador. Entender qué está pasando te ayudará a tomar mejores decisiones antes de cancelar, cambiar o modificar tu seguro.
Si recibiste la renovación de tu seguro de gastos médicos mayores este año y el aumento te sorprendió, no eres el único: se han reportado incrementos del 20% al 35%, o más, y sobre todo en adultos mayores. Detrás hay varios factores, pero uno es nuevo en 2026: desde el 1 de enero, las aseguradoras ya no pueden acreditar el IVA de los siniestros. A continuación te explicamos qué cambió, por qué llega a tu prima y qué puedes hacer.
1 de enero de 2026
Entró en vigor la regla que impide acreditar el IVA de los siniestros.
$175,000–$200,000 millones
De pesos en IVA que, según el fisco, las aseguradoras acreditaron de más en años anteriores.
12%–14%
Inflación médica estimada por la AMIS para 2026.
En este artículo
¿Qué cambió exactamente?
El 7 de noviembre de 2025 se publicó en el Diario Oficial de la Federación la Ley de Ingresos de la Federación (LIF) para 2026, vigente desde el 1 de enero. Su artículo 25, fracción XIV, establece que las aseguradoras ya no pueden acreditar el IVA que les trasladan terceros, como hospitales, laboratorios o talleres, cuando esos bienes o servicios se usan para cumplir un contrato de seguro y la indemnización consiste en resarcir un daño o reponer el bien siniestrado.
La medida puso fin a un conflicto de años entre el SAT y las aseguradoras. El fisco sostenía que ese IVA no les correspondía acreditar y calculó entre 175,000 y 200,000 millones de pesos no pagados en ejercicios anteriores, cifra señalada por la Condusef. Un artículo transitorio de la propia LIF estableció un esquema de regularización, con estímulos fiscales, para el IVA acreditado en años previos.
Hasta 2025
Las aseguradoras acreditaban contra el IVA de sus primas el IVA que les facturaban hospitales y otros proveedores por los siniestros pagados. En la práctica, ese impuesto no era un costo para ellas.
Desde 2026
Ese IVA ya no es acreditable: se convierte en un costo definitivo de cada siniestro y se suma a la siniestralidad, que es la base con la que se calculan las primas.
¿Por qué llega a tu prima?
Las primas se calculan con la experiencia de siniestralidad: cuántos siniestros ocurren y cuánto cuestan, como lo explicó el presidente de la AMIS. Si cada siniestro cuesta más porque el IVA ya no se recupera, ese costo se refleja al renovar las pólizas. La propia Condusef advirtió desde octubre de 2025 que la medida podía impactar los precios de las pólizas.
El efecto no es automático ni uniforme: depende del producto, de la cartera de cada aseguradora y de cuánto decida absorber o trasladar. Por eso dos pólizas parecidas pueden recibir aumentos muy distintos.
El primer factor, la siniestralidad.
Para entender por qué una póliza de Gastos Médicos Mayores puede aumentar cada año, primero hay que entender cómo funciona realmente este tipo de seguro. Un seguro de gastos médicos no fija su precio de manera arbitraria. Las tarifas se calculan con base en estadísticas médicas y actuariales, que analizan el comportamiento del riesgo dentro de cada grupo de edad. A este comportamiento se le conoce como siniestralidad.
La siniestralidad mide, entre otras cosas: cuántas personas de cierto rango de edad utilizan su seguro con qué frecuencia ocurren los siniestros qué tan costosos resultan los tratamientos médicos y qué tan probable es que una persona dentro de ese grupo requiera atención médica relevante.
En términos simples, las aseguradoras analizan el comportamiento real de miles de asegurados para estimar qué tan probable es que alguien de cierta edad necesite utilizar su seguro y cuánto podría costar ese tratamiento. Este análisis estadístico se ajusta constantemente con la información real que ocurre cada año dentro del sistema de salud.
Por eso, conforme una persona avanza en edad, el riesgo médico cambia. Las probabilidades de requerir atención hospitalaria, procedimientos especializados o tratamientos prolongados comienzan a aumentar gradualmente.
Esto no significa que una persona esté enferma. Significa que estadísticamente el riesgo médico se incrementa con el paso del tiempo, y ese cambio en el perfil de riesgo se refleja en la estructura de tarifas del seguro. Adicionalmente, las aseguradoras también analizan la siniestralidad general del portafolio. Si dentro de ciertos grupos de edad se presentan más casos médicos o tratamientos más costosos de lo esperado, las tarifas deben ajustarse para mantener el equilibrio técnico del seguro. Este comportamiento es parte natural del funcionamiento del ramo de Gastos Médicos Mayores y explica por qué, incluso en condiciones normales del mercado, las renovaciones suelen presentar ajustes graduales año con año.
Sin embargo, en 2026 se sumó un segundo elemento que está presionando aún más el costo del seguro y que tiene que ver con un cambio fiscal relevante en el tratamiento del IVA dentro del sector asegurador.
El Motivo principal: "El cambio fiscal que está detrás de muchos incrementos en 2026"
Además del comportamiento natural de la siniestralidad, este año ocurrió algo que cambió de forma importante la estructura de costos del sector asegurador en México.
En la Ley de Ingresos de la Federación 2026 se estableció que las aseguradoras ya no podrán acreditar el IVA en muchos de los bienes y servicios que pagan cuando indemnizan un siniestro.
Para entender el impacto real de este cambio, primero hay que comprender cómo funciona normalmente el proceso cuando una persona utiliza su seguro de gastos médicos.
Cuando ocurre un siniestro médico, la aseguradora realiza pagos a terceros que participan en la atención del paciente. Por ejemplo:
- hospitales
- médicos especialistas
- laboratorios estudios de imagen
- medicamentos
- equipo médico
- terapias o tratamientos especializados
Cada uno de estos servicios incluye IVA del 16%, como ocurre con la mayoría de los servicios en la economía.
Durante muchos años, ese IVA formaba parte de la mecánica fiscal del impuesto. Es decir, podía acreditarse dentro del sistema tributario del sector asegurador. En términos prácticos, ese impuesto no representaba un costo final para la aseguradora dentro del cálculo del siniestro.
Con el nuevo criterio fiscal, la situación cambia. A partir de esta reforma, el IVA pagado en muchos de estos servicios ya no puede acreditarse cuando se trata de gastos destinados a indemnizar un siniestro.
Esto significa que ese impuesto ahora se convierte en un costo directo dentro del siniestro médico. Para visualizarlo de forma sencilla, pensemos en un ejemplo. Imaginemos un tratamiento hospitalario cuyo costo total es de $1,000,000 de pesos. Dentro de ese monto existe aproximadamente un 16% correspondiente a IVA, es decir, alrededor de $160,000 pesos. Antes, ese impuesto podía formar parte del acreditamiento fiscal dentro de la operación de la aseguradora. Ahora, ese monto se vuelve un costo real dentro del cálculo del siniestro. En un ramo donde la mayor parte de la prima se destina a pagar tratamientos médicos, este cambio genera un impacto relevante en la estructura técnica del seguro.
El IVA no es el único factor
- Inflación médica: la directora general de la AMIS la estimó entre 12% y 14% para 2026. En 2024 alcanzó 13.3%, frente a 4.5% de la inflación general, según un comunicado de Seguros Monterrey que cita datos de la AMIS.
- Más siniestros y más costosos: en 2024 la industria atendió casi 3 millones de siniestros de gastos médicos y pagó 117 mil millones de pesos, con una siniestralidad de 74%. En el primer trimestre de 2026, los pagos en gastos médicos, salud y accidentes personales crecieron 17.7% anual.
- Envejecimiento de los asegurados: las personas mayores de 65 años concentran cerca de 40% de los siniestros, por lo que sus primas son las más presionadas.
- Tecnología y tratamientos más largos: el presidente de la AMIS señaló que el uso de nueva tecnología médica y la mayor duración de los tratamientos también elevan el costo de los siniestros.
¿Cuánto han subido las primas?
Rangos publicados por distintas fuentes. El aumento real de cada póliza depende de la aseguradora, el producto, la edad y la siniestralidad.
| FUENTE | RANGO REPORTADO | REFERENCIA |
| AMASFAC (estimación previa, octubre 2025) | Entre 10% y 20% por el cambio fiscal | Expansión, 22 oct 2025 |
| Convención de Aseguradores (mayo 2026) | Hasta 30% en lo que va de 2026 | La Razón, 18 may 2026 |
| Análisis "El Retorno de la Prevención" (Welbe Care) | Entre 20% y 75% en los primeros meses de 2026 | El CEO |
| Iniciativa en la Cámara de Diputados (julio 2026) | Entre 20% y 40%; hasta 60% o 75% en adultos mayores o enfermedades crónicas | Tiempo, 12 sep 2026 |
¿Qué significa para tu póliza?
- La Asociación Mexicana de Agentes de Seguros y Fianzas (AMASFAC) advirtió que ese IVA se cargará a la suma asegurada, y que cerca de 32% de las personas con gastos médicos tiene una suma asegurada menor a un millón de pesos, por lo que a muchas les alcanzará para menos.
- Los aumentos suelen ser mayores en adultos mayores y en personas con enfermedades crónicas: una iniciativa presentada en la Cámara de Diputados en julio de 2026 los ubica hasta en 60% o 75%.
- Como el impacto cambia entre aseguradoras y productos, comparar opciones antes de renovar puede marcar una diferencia importante.
Si tu seguro de gastos médicos subió mucho este año
Antes de cancelar tu póliza o tomar una decisión apresurada, lo más recomendable es revisar tu caso con un análisis completo.
Muchas veces existen alternativas que permiten:
- ajustar tu póliza actual
- mejorar la estructura del plan optimizar deducibles o coberturas
- evaluar otras opciones cuando realmente conviene hacerlo
Si recibiste una renovación con un incremento fuerte y quieres entender qué está pasando con tu póliza, podemos ayudarte a revisarlo.
Analizamos tu seguro actual, entendemos tu perfil y te presentamos la mejor alternativa posible para tu situación, siempre con el objetivo de proteger lo más importante: tu salud y tu patrimonio.
Si quieres revisar tu póliza o cotizar una alternativa, puedes hacerlo con nosotros y con gusto analizamos tu caso.
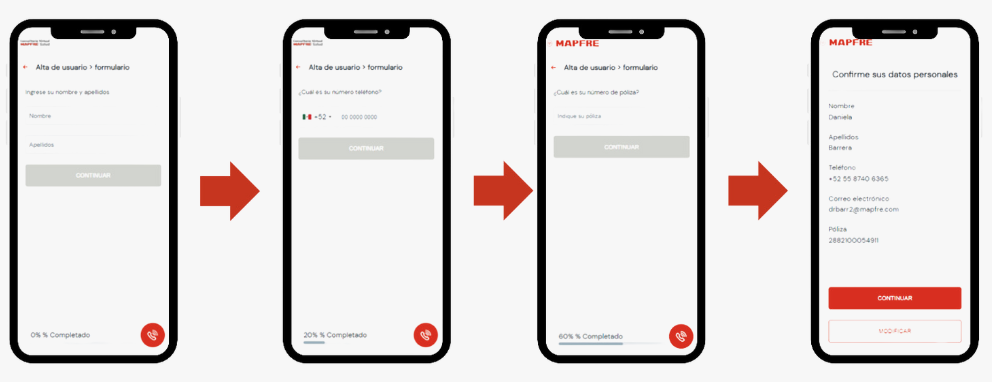
¿Qué puedes hacer?
No tienes que resignarte a pagar el aumento sin revisar tus opciones. Ajustar el deducible o el coaseguro, elegir otro nivel hospitalario, quitar coberturas adicionales que no usas o verificar que la suma asegurada siga siendo la adecuada puede reducir la prima de forma importante. En SegurodeGastosMedicosMayores.mx cotizamos con varias aseguradoras: revisamos tu póliza actual, la valoramos y, en su caso, buscamos abaratarla sin dejarte desprotegido.
También es posible cambiar de aseguradora, siempre que no existan preexistencias importantes y, por lo general, en edades menores a 65 años. Algunas aseguradoras reconocen la antigüedad de tu póliza actual y reducen o eliminan periodos de espera, y una cotización comparativa puede mostrarte una póliza equivalente a un mejor precio. Te recomendamos no cancelar la póliza vigente hasta que la nueva haya sido aprobada, para que no haya un solo día sin cobertura.
Lo que nosotros hacemos cuando una póliza sube mucho
Cuando una persona nos contacta porque su seguro aumentó más de lo esperado, el primer paso no es venderle otra póliza.
El primer paso es entender exactamente qué está pasando con su seguro actual.
Revisamos la carátula de la póliza, analizamos la estructura del plan, entendemos el motivo del incremento y evaluamos distintas posibilidades.
En otros casos analizamos alternativas dentro del mercado que permitan mejorar condiciones o encontrar una estructura más conveniente para el perfil del asegurado. Cada persona tiene una situación distinta, una edad distinta, un historial médico distinto y objetivos distintos en cuanto a protección financiera. Por eso no existen soluciones automáticas. Nuestro trabajo consiste en analizar tu situación completa y presentarte la mejor alternativa posible para tu caso, cuidando siempre que la decisión sea financieramente inteligente y sostenible en el tiempo.
El error más común cuando una póliza sube demasiado
Cuando una renovación llega con un incremento fuerte, muchas personas reaccionan pensando únicamente en el precio. La decisión más común es buscar rápidamente una póliza más barata en otra aseguradora. El problema es que en seguros de gastos médicos el precio no es el único factor importante.
Cambiar de aseguradora sin analizar el contexto y sin hacer las cosas bien puede implicar:
- perder antigüedad acumulada
- reiniciar periodos de espera
- enfrentar exclusiones si la salud cambió
- modificar condiciones contractuales que ya estaban ganadas
La antigüedad en un seguro de gastos médicos es un activo que muchas veces pasa desapercibido, pero puede ser fundamental cuando ocurre un evento médico importante. Por eso, antes de cancelar o cambiar de compañía, es recomendable analizar cuidadosamente todas las variables.
Tu salud es lo más importante
Tu economía, también
Por favor completa el siguiente formulario
para obtener tu cotización en línea
ProtectoDiez, Agente de Seguros y de Fianzas, S.A. de C.V.
Agente de seguros con cédula autorizada por la CNSF.
¿Prefieres hablar con alguien? Escríbenos por WhatsApp
Tus datos son confidenciales y solo se usan para tu cotización.
Lo que muchas personas se preguntan cuando ven su renovación
Cuando llega una renovación con un incremento importante, es completamente normal que surjan dudas. Algunas de las preguntas más comunes que escuchamos son:
¿Por qué subió tanto mi seguro de gastos médicos este año?
En muchos casos, el incremento se explica por la combinación de tres factores: la siniestralidad del grupo de edad, el cambio natural de tarifa al avanzar de edad y el impacto del nuevo tratamiento fiscal del IVA en el sector.
¿Todas las aseguradoras están subiendo igual?
No necesariamente. Cada aseguradora tiene una estrategia distinta para absorber o trasladar estos costos, por lo que los incrementos pueden variar entre compañías y entre diferentes tipos de planes.
¿Esto seguirá subiendo cada año?
Los seguros de gastos médicos siempre han tenido ajustes graduales relacionados con edad y siniestralidad. El cambio fiscal introduce una presión adicional que el mercado irá ajustando en los próximos años.
¿Me conviene cambiar de aseguradora?
Depende completamente del caso. Cambiar de aseguradora sin analizar las condiciones médicas, la antigüedad y las coberturas actuales puede implicar perder beneficios importantes.
Por eso cada póliza debe analizarse de forma individual antes de tomar una decisión.
¿Hay cambios en camino?
El encarecimiento llevó el tema al Congreso. Se han presentado iniciativas para limitar los aumentos anuales de las primas (por ejemplo, a la inflación más cinco puntos porcentuales), obligar a los hospitales a transparentar sus tarifas, flexibilizar el tratamiento del IVA y del ISR para adultos mayores y establecer la portabilidad, que permitiría cambiar de aseguradora sin perder antigüedad ni periodos de espera cumplidos. La AMIS, por su parte, presentó su propia propuesta de reforma y ha dicho que mantiene un diálogo con los legisladores.
Según lo reportado por Expansión a inicios de septiembre de 2026, estas iniciativas seguían en proceso legislativo. Te recomendamos verificar su estatus vigente antes de tomar decisiones, ya que por ahora no cambian las reglas de tu póliza.
¿Tu póliza subió? Hagamos que valga cada peso.
¿Tienes póliza y quieres saber si estás pagando lo justo? Nosotros la revisamos contigo:
- Analizamos tu póliza actual
- La mejoramos si se puede
- O te recomendamos una mejor alternativa
Fuentes y fundamento
Cada dato de este artículo proviene de las siguientes fuentes. Las cifras corresponden a notas y documentos publicados entre octubre de 2025 y septiembre de 2026.
Fundamento legal
- Diario Oficial de la Federación, 7 de noviembre de 2025: Decreto por el que se expide la Ley de Ingresos de la Federación para 2026
- Texto del Decreto de la LIF 2026 (Gaceta Parlamentaria, Cámara de Diputados)
- EY México: Acreditamiento del IVA por instituciones de seguros (artículo 25, fracción XIV, y Vigésimo Octavo Transitorio)
- Colegio de Contadores Públicos de México: LIF 2026 y la imposibilidad de acreditar el IVA en indemnizaciones
Postura de autoridades y del sector asegurador
- Condusef: la no acreditación de IVA de terceros "puede impactar" en los precios de los seguros (Latino Insurance)
- Expansión, 22 oct 2025: SAT condona adeudos a aseguradoras; advierten costo para los usuarios (AMASFAC)
- Eje Central: ¿Van a subir los seguros por el ajuste del SAT en el IVA?
- La Razón, 18 may 2026: Seguros aumentan pólizas y acusan a la inflación médica (AMIS)
- Seguros Monterrey New York Life: documento sobre la sustentabilidad de Gastos Médicos Mayores (cita datos de la AMIS)
Cifras de siniestralidad, aumentos e iniciativas
- Expansión, 25 feb 2026: AMIS propone reforma a seguros de gastos médicos
- Expansión, 19 mar 2026: Mayores de 65 concentran 40% de siniestros y presionan el costo de seguros médicos
- El Cronista: pagos por siniestros en el primer trimestre de 2026 (datos de la AMIS)
- El CEO: Seguros de gastos médicos se encarecen hasta 75%; AMIS busca detener el alza
- Tiempo, 12 sep 2026: Propuestas benéficas en seguros de gastos médicos para adultos mayores
- Expansión, 4 sep 2026: Diputados van contra los aumentos en seguros de gastos médicos